Domain differenzialgleichung.de kaufen?
Wir ziehen mit dem Projekt
differenzialgleichung.de um.
Sind Sie am Kauf der Domain
differenzialgleichung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain differenzialgleichung.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Mathematik in den Ingenieur- und Naturwissenschaften 1: Lineare Algebra und analytische Geometrie, Fachbücher von Rainer AnsorgeFür alle, die es genauer wissen wollen: Band 1 der Neuauflage des unschlagbar präzisen Ansorge/Oberle-Lehrwerks zur Mathematik in den Ingenieur- und Naturwissenschaften. In sämtlichen Ingenieurwissenschaften, insbesondere im Maschinenbau, im Bauingenieurwesen und in der Elektrotechnik, ist Mathematik unverzichtbar bei der Beschreibung, Modellierung und Lösung ingenieurwissenschaftlicher Probleme. Für Studierende dieser Fächer ist es daher unabdingbar, sich detailliert mit der Mathematik auseinanderzusetzen und Wissen zu erwerben, das über die reine Anwendung von "Kochrezepten" hinausgeht. Der vorliegende Band 1 des vollständig überarbeiteten und erweiterten Lehrwerks "Mathematik in den Ingenieur- und Naturwissenschaften" gibt eine Einführung in die lineare Algebra und analytische Geometrie sowie die Differential- und Integralrechnung einer Variablen. Bei den Herleitungen wird besonderer Wert auf Vollständigkeit und mathematische Exaktheit gelegt. In den Beispielen behandeln die Autoren die Anwendung mathematischer Techniken und Vorgehensweisen auf häufig vorkommende Probleme in den Ingenieurwissenschaften. Numerische Methoden und deren Implementierung in MATLAB runden das Buch ab. Zum Tiefereinsteigen: besonders geeignet für diejenigen, die eine anspruchsvolle Darstellung der höheren Mathematik in den Ingenieur- und Naturwissenschaften suchen. Bewährtes Konzept, überarbeitet und erweitert: präzise, sauber, fachlich korrekt und anwendungsnah. Neu in dieser Auflage: mit mehr Motivationen und Erläuterungen und zahlreichen neuen Anwendungsbeispielen und Modellbildungen. Dazu passend: das neue Aufgaben- und Lösungsbuch.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differential and Integral Equations through Practical Problems and Exercises, Fachbücher von Gheorghe Micula, Paraschiva PavelDas Fachbuch "Differential and Integral Equations through Practical Problems and Exercises" bietet eine umfassende Einführung in die Lösung von Differential- und Integralgleichungen, die viele wichtige Phänomene in der Mathematik beschreiben und modellieren. Es richtet sich an Lernende, die die theoretischen Grundlagen dieser Gleichungen verstehen und anwenden möchten. Die acht Kapitel des Buches sind reich an praktischen Übungen und Problemen, die auf langjähriger Lehrerfahrung basieren. Diese Übungen decken die gesamte Bandbreite der aktuellen Methoden ab, die zur Lösung von Integral- und Differentialgleichungen sowie partiellen Differentialgleichungen ersten Grades verwendet werden. Jedes Kapitel beginnt mit einer prägnanten theoretischen Einführung, die die notwendigen Kenntnisse vermittelt, um die nachfolgenden Aufgaben erfolgreich zu bearbeiten. Durch die Kombination von Theorie und praktischen Anwendungen fördert das Buch ein tiefes Verständnis der Materie und ermöglicht es den Lernenden, die erlernten Techniken effektiv anzuwenden.94,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Calderon-Zygmund Operators, Pseudo-Differential Operators and the Cauchy Integral of Calderon, Fachbücher von J.-L. JourneDas Buch "Calderon-Zygmund Operators, Pseudo-Differential Operators and the Cauchy Integral of Calderon" bietet eine umfassende Analyse der Calderon-Zygmund-Operatoren, Pseudo-Differentialoperatoren und des Cauchy-Integrals von Calderon. Es richtet sich an Fachleute und Studierende der Mathematik, insbesondere im Bereich der Analysis. Als Teil der angesehenen Reihe "Lecture Notes in Mathematics" vermittelt es sowohl theoretische Grundlagen als auch tiefere Einblicke in die Funktionalanalysis und Operatorentheorie. Mit 132 Seiten im handlichen Paperback-Format ist es ideal für den kompakten Zugang zu komplexen mathematischen Konzepten. Die präzise Darstellung und systematische Herangehensweise machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit fortgeschrittenen Themen der Analysis beschäftigen möchten. Die Veröffentlichung spiegelt den Stand der mathematischen Forschung der 1980er Jahre wider und ist in englischer Sprache verfasst.26,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Mathematik für Naturwissenschaften: Lineare Algebra und mehrdimensionale Differ, Fachbücher von Thomas WihlerZiel dieses Buches ist eine angewandte Einführung in die Grundthemen der linearen Algebra sowie der mehrdimensionalen Differentialrechnung für Studierende der Natur- und Ingenieurwissenschaften. Schwerpunkte bilden die Matrizenrechnung (lineare Gleichungssysteme, Eigenwertprobleme), Vektorräume und lineare Abbildungen sowie die Methode der kleinsten Quadrate (mit Anwendung auf diskrete Fourier-Theorie). Ausserdem zeigt der Text, wie die Sprache und Konzepte der linearen Algebra in der mehrdimensionalen Analysis (beispielsweise im Zusammenhang mit Optimierungsfragen) nützlich sind. Schliesslich gehört auch der Einblick in den Einsatz numerischer Verfahren für komplexere Berechnungen zum Inhalt des Buches. Sowohl bei der Entwicklung der mathematischen Konzepte als auch in den zahlreichen Übungen wird auf eine anwendungsbezogene und verständnisorientierte Heranführung an die Themen geachtet.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik verstehen und anwenden: Differenzial- und Integralrechnung, Lineare Algebra, Fachbücher von Steffen Goebbels, Stefan RitterDas Buch "Mathematik verstehen und anwenden: Differenzial- und Integralrechnung, Lineare Algebra" bietet eine umfassende und systematische Einführung in die Mathematik, die sich an Studierende der Ingenieur- und Naturwissenschaften richtet. Es setzt lediglich elementare Schulkenntnisse voraus und führt die Leser schrittweise von grundlegenden Konzepten wie der Bruchrechnung bis hin zu komplexeren Themen wie der Differenzial- und Integralrechnung sowie der linearen Algebra. Die klare Struktur und die Vielzahl an Anwendungsbeispielen aus den Ingenieurwissenschaften erleichtern das Verständnis und die Anwendung der mathematischen Konzepte. Zudem enthält das Buch zahlreiche Aufgaben mit Lösungen im elektronischen Zusatzmaterial, was das Lernen und Üben unterstützt. Die vierte Auflage des Werkes wurde grundlegend überarbeitet und bietet neue Anwendungsbeispiele, um den aktuellen Anforderungen der Studiengänge gerecht zu werden. Der erste Band wird durch einen zweiten ergänzt, der weiterführende Themen behandelt und somit eine umfassende Grundlage für das Bachelor- und Masterstudium bietet.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mathematik in den Ingenieur- und Naturwissenschaften 1: Lineare Algebra und analytische Geometrie, Fachbücher von Rainer AnsorgeFür alle, die es genauer wissen wollen: Band 1 der Neuauflage des unschlagbar präzisen Ansorge/Oberle-Lehrwerks zur Mathematik in den Ingenieur- und Naturwissenschaften. In sämtlichen Ingenieurwissenschaften, insbesondere im Maschinenbau, im Bauingenieurwesen und in der Elektrotechnik, ist Mathematik unverzichtbar bei der Beschreibung, Modellierung und Lösung ingenieurwissenschaftlicher Probleme. Für Studierende dieser Fächer ist es daher unabdingbar, sich detailliert mit der Mathematik auseinanderzusetzen und Wissen zu erwerben, das über die reine Anwendung von "Kochrezepten" hinausgeht. Der vorliegende Band 1 des vollständig überarbeiteten und erweiterten Lehrwerks "Mathematik in den Ingenieur- und Naturwissenschaften" gibt eine Einführung in die lineare Algebra und analytische Geometrie sowie die Differential- und Integralrechnung einer Variablen. Bei den Herleitungen wird besonderer Wert auf Vollständigkeit und mathematische Exaktheit gelegt. In den Beispielen behandeln die Autoren die Anwendung mathematischer Techniken und Vorgehensweisen auf häufig vorkommende Probleme in den Ingenieurwissenschaften. Numerische Methoden und deren Implementierung in MATLAB runden das Buch ab. Zum Tiefereinsteigen: besonders geeignet für diejenigen, die eine anspruchsvolle Darstellung der höheren Mathematik in den Ingenieur- und Naturwissenschaften suchen. Bewährtes Konzept, überarbeitet und erweitert: präzise, sauber, fachlich korrekt und anwendungsnah. Neu in dieser Auflage: mit mehr Motivationen und Erläuterungen und zahlreichen neuen Anwendungsbeispielen und Modellbildungen. Dazu passend: das neue Aufgaben- und Lösungsbuch.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differential and Integral Equations through Practical Problems and Exercises, Fachbücher von Gheorghe Micula, Paraschiva PavelDas Fachbuch "Differential and Integral Equations through Practical Problems and Exercises" bietet eine umfassende Einführung in die Lösung von Differential- und Integralgleichungen, die viele wichtige Phänomene in der Mathematik beschreiben und modellieren. Es richtet sich an Lernende, die die theoretischen Grundlagen dieser Gleichungen verstehen und anwenden möchten. Die acht Kapitel des Buches sind reich an praktischen Übungen und Problemen, die auf langjähriger Lehrerfahrung basieren. Diese Übungen decken die gesamte Bandbreite der aktuellen Methoden ab, die zur Lösung von Integral- und Differentialgleichungen sowie partiellen Differentialgleichungen ersten Grades verwendet werden. Jedes Kapitel beginnt mit einer prägnanten theoretischen Einführung, die die notwendigen Kenntnisse vermittelt, um die nachfolgenden Aufgaben erfolgreich zu bearbeiten. Durch die Kombination von Theorie und praktischen Anwendungen fördert das Buch ein tiefes Verständnis der Materie und ermöglicht es den Lernenden, die erlernten Techniken effektiv anzuwenden.94,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Calderon-Zygmund Operators, Pseudo-Differential Operators and the Cauchy Integral of Calderon, Fachbücher von J.-L. JourneDas Buch "Calderon-Zygmund Operators, Pseudo-Differential Operators and the Cauchy Integral of Calderon" bietet eine umfassende Analyse der Calderon-Zygmund-Operatoren, Pseudo-Differentialoperatoren und des Cauchy-Integrals von Calderon. Es richtet sich an Fachleute und Studierende der Mathematik, insbesondere im Bereich der Analysis. Als Teil der angesehenen Reihe "Lecture Notes in Mathematics" vermittelt es sowohl theoretische Grundlagen als auch tiefere Einblicke in die Funktionalanalysis und Operatorentheorie. Mit 132 Seiten im handlichen Paperback-Format ist es ideal für den kompakten Zugang zu komplexen mathematischen Konzepten. Die präzise Darstellung und systematische Herangehensweise machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit fortgeschrittenen Themen der Analysis beschäftigen möchten. Die Veröffentlichung spiegelt den Stand der mathematischen Forschung der 1980er Jahre wider und ist in englischer Sprache verfasst.26,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
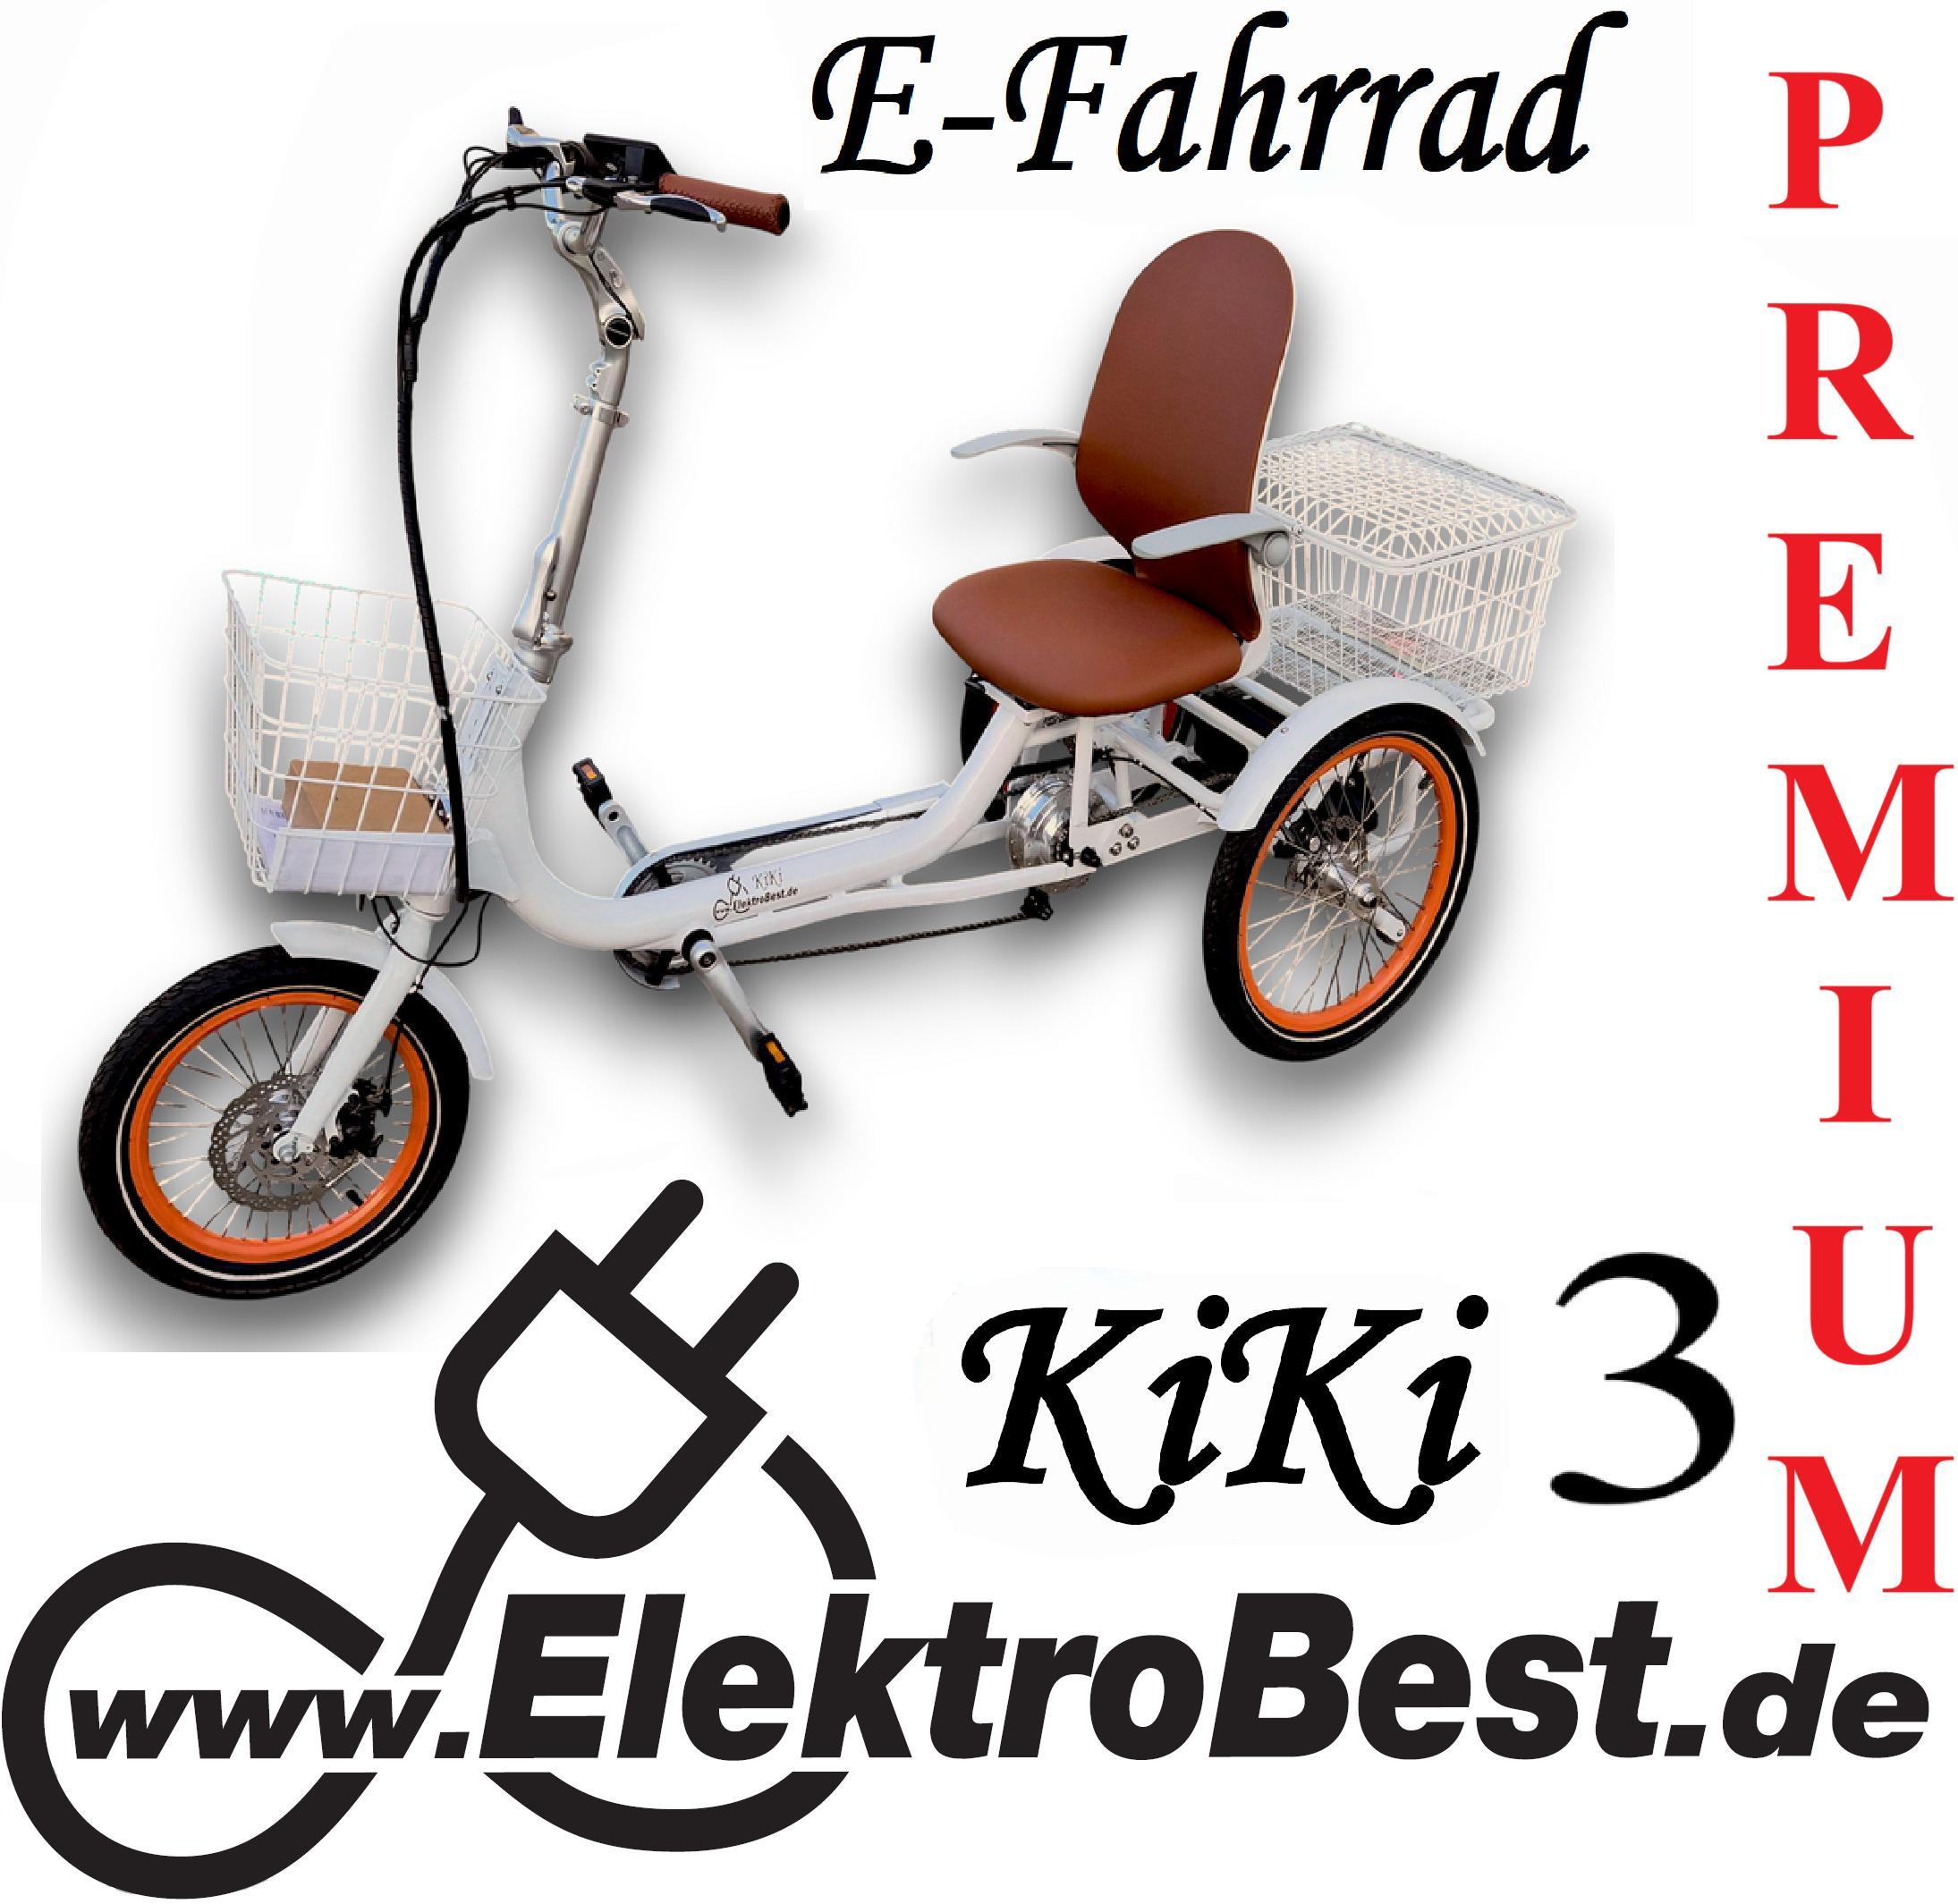
Erwachsene Elektro Dreirad Therapierad Gleichgewichtsproblem Lösung! Dreirad KiKi 3 Alu Klapprad bis 25km/h Differential Rückwardsgang!Therapierad ist eine Lösung für das Gleichgewichtsproblem! K L A P P R A D F A H R R A DNeueste Modell 2026KiKi 3mit DIFFERENTIAL und 15Ah AkkuMITTELMOTOR20/16 Zoll Elektrische DreiradRahmen: Aluminium (38kg!)250W Motor mit Pedelec System Motorunterstützung bis 25km/h (mit Pedele zu treten)Typ: PEDELEC mit 5 Elektrische Stufen! SHIMANO 7 Mechanische Gänge!Bequeme Sitz mit RückenlehneDigital Tacho - InfoDisplayBremsen: Hinten und Vorne - ScheibenbremseGeschwindigkeit: bis 25km/hBatterie Li-Ion: 48V/15Ah!ReifenGröße: 16" / 20"Reichweite einer Akkuladung: bis 50 kmAkkuladung: 6-8 StundenBesteigung: 10%Tragfaehigkeit: 150kgGewicht : 41kgAusmass LBH: 155x86x75cmFarbe: WeißMöglicherweise geringfügiger Lackschaden diesbezügliche Reklamationen werden nicht anerkannt, da es sich um den Originalzustand des Herstellers handelt.Video ansehen: KiKi an Youtube!.-=ACHTUNG=- für nicht EU KäufersVerzollung in Ihrem Land kann benötig.Fragen Sie bitte Zollamt am Ort.Falls Lieferpunkt in Insel, bitte uns2500,00 €*Versand: 175,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.